平成16年度1次試験解答:財務・会計
設問1
解答:ウ
簿記一巡の取引を示せば次のとおりとなる。
- 取引が発生する
- 仕訳帳に仕訳を行う。
- 総勘定元帳(単に元帳ともいう)に仕訳を転記する。
- 試算表を作成する。
- 実地棚卸などを行い元調の各勘定の金額のうち修正すべき事項を1つの表にまとめた棚卸表を作成する。
- 棚卸表などを元に決算整理を行う。
- 財務諸表を作成する。
よって解答は、【(ウ)取引の発生→仕訳→元帳転記→試算表の作成→棚卸帳の作成→決算整理手続き→ 財務諸表の作成】である。
設問2
解答:設問1:エ 設問2:エ
(設問1)
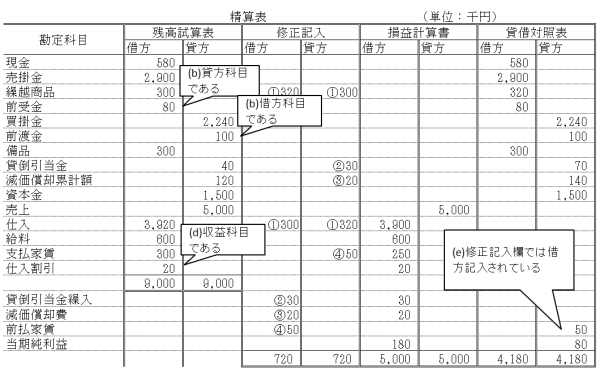
次の点が誤りである。すなわち(b)、(d)、(e)が誤りである。よってエが解答である。
(設問2)
仕入割引の金額20万円が借方から貸方に改めることで当期純利益は40万円増加する。よって当期純利益は180万円+40万円=220万円となる。よってエが解答である。
設問3
解答:ア
貸借対照表の資本は次のように分類される。
- 資本金
- 資本剰余金
2-1.資本準備金
2-2.その他資本剰余金 - 利益剰余金
3-1.利益準備金
3-2.任意積立金
3-3. 当期未処分利益
- 株式等評価差額金
- 自己株式
これにより選択肢は「ア」または「イ」となる。次に自己株式は、資本の部の末尾において控除形式により表示されるので、「ア」が正解である。
設問4
解答:エ
株式会社の設立に当たり、会社の負担に帰すべき設立費用を【A:創立費】 勘定を以って貸借対照表に計上した場合、商法施行規則第35条に従い、会社の【B:成立】後(当該会社が【C:開業】前に利息の配当を行う場合には、その配当をやめた後)5年以内に、毎決算期において、均等額以上の償却を行わなければならない。
←問題に戻る設問5
解答:イ
本支店合併財務諸表は、一般に以下の手続きによって作成される。
- 本店・支店それぞれの試算表の作成
- 未達事項の整理
- 本店・支店それぞれの決算整理
- 対照勘定の相殺消去
- 未実現内部利益の処理
- 合併財務諸表の作成
まず未達事項の仕訳を行う。
- 支店で行うべき仕訳
-
(借) 現金 16 (貸)(本店) 16 (借) 本店より仕入 18 (貸)(本店) 18 - 本店で行うべき仕訳
-
(借) 支店 8 (貸)支払手形 8
その結果、本支店間の未達整理仕訳記入後の残高試算表は次のようになる。
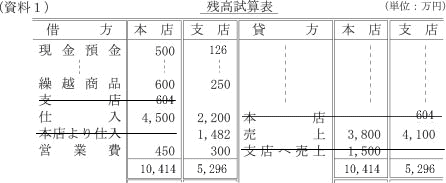
次に売上総利益を求める。
| 売上高 | 7、900(3、800+4、100) | ||
| 売上原価 | |||
| 期首商品棚卸高 | 850 | (600+250) | |
| 当期商品仕入高 | 6、700 | (4、500+2、200) | |
| 合計 | 7、550 | ||
| 期末商品棚卸高 | 718 | 6、832 | |
| 売上総利益 | 1、068 |
次に未実現利益を控除する。
※
(資料4)より本店から支店へ商品を発送するとき、原価の20%を加算した金額を振替価格としている。より
支店の期末商品のうち本店より仕入れた分は48万円である。すなわち8万円(48÷1.2×0.2)が未実現の利益である。これを1、068から控除した1、060万円が売上総利益となる。よって解答はイである。